Crédit conso : toutes les évolutions à venir au 20 novembre 2026


 Le marché du crédit est sur le point de connaître une évolution majeure. Le 20 novembre 2026, l’ordonnance n° 2025-880 entrera en vigueur, transposant en droit français la directive (UE) 2023/2225 du Parlement européen et du Conseil du 18 octobre 2023 relative aux contrats de crédit à la consommation. Cette nouvelle directive remplace la précédente directive 2008/48/CE. De nombreux changements sont attendus, avec des conséquences pour les prêteurs, les consommateurs et les intermédiaires en crédit.
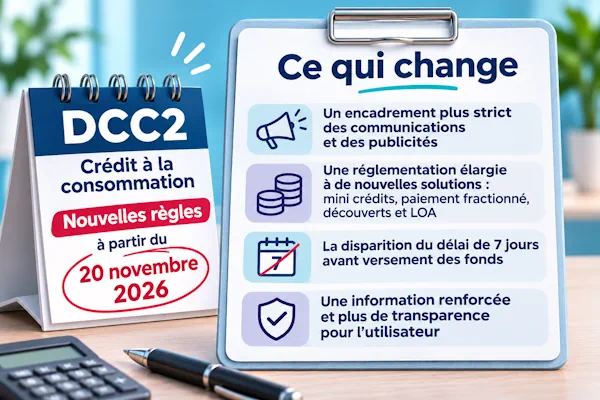
Résumé des changements à venir
- Fin du plancher de 200 € et relèvement du plafond de 75 000 € à 100 000 €.
- La réglementation du crédit à la consommation englobera ainsi des services qui en étaient jusque-là partiellement ou totalement exclus : mini-crédits, paiements fractionnés, certaines opérations de découvert bancaire et locations avec option d’achat (LOA).
- De nouveaux droits pour les emprunteurs en cas de refus, notamment lorsque celui-ci repose sur une analyse automatisée de leurs données.
- La suppression du délai de 7 jours pendant lequel aucun versement de crédit ne pouvait être effectué par le prêteur, pour les crédits à la consommation concernés.
- Des règles plus strictes encadreront la publicité afin de renforcer la lutte contre le surendettement : interdiction pour les prêteurs et les intermédiaires de présenter le crédit comme une solution facile à obtenir ou permettant d’améliorer la situation financière du consommateur.
📑 SOMMAIRE
Un champ d’application qui s’élargit
C’est sans doute la principale évolution à retenir pour cette fin d’année 2026. Jusqu’à présent, le crédit à la consommation, défini par le Code de la consommation, concernait principalement les emprunts d’un montant compris entre 200 € et 75 000 €.
Les limites de cette définition
Une définition qui excluait de nombreuses solutions et facilités de paiement :
- Les prêts d’un montant inférieur à 200 €, ainsi que certains crédits remboursables en moins de 3 mois, notamment les mini-crédits.
- Les solutions de paiement en ligne en plusieurs fois. Très fréquentes sur les sites e-commerce, elles permettent d’étaler la dépense engendrée par un achat et peuvent avoir un coût.
- Certains découverts bancaires : on a tendance à l’oublier, mais, dès lors qu’un solde bancaire est négatif, la banque peut avancer de l’argent à son client et appliquer des intérêts, appelés agios.
- La location avec option d’achat (LOA) : elle permet notamment à un automobiliste de louer un véhicule pendant une durée déterminée, avec la possibilité de l’acheter à l’issue du contrat en levant l’option d’achat.
N’étant pas toutes soumises aux mêmes règles que les prêts à la consommation classiques, les solutions listées ci-dessus échappaient à certaines obligations dictées par le Code de la consommation. Pour les acteurs qui les distribuaient, cela signifiait moins de contraintes, notamment en matière de publicité et d’information des consommateurs.
Si le taux annuel effectif global (TAEG), qui permet de mesurer le coût du crédit en intégrant les frais obligatoires, doit être communiqué au client lorsqu’il souscrit un prêt personnel, les règles étaient différentes pour une LOA. Même chose pour certains mini-crédits, pour lesquels les intérêts apparaissaient parfois sous la mention « frais », sans être accompagnés d’un TAEG.
Or, le TAEG est l’un des principaux indicateurs permettant de comparer les crédits à la consommation entre eux. Sans lui, le client peut difficilement savoir si le financement proposé est bien le crédit le moins cher ou s’il existe un taux plus compétitif ailleurs.
Les mini-crédits ont également fait couler beaucoup d’encre ces dernières années. Certains acteurs du secteur ont été pointés du doigt à plusieurs reprises par des associations de consommateurs. Il leur a notamment été reproché de profiter de ce flou réglementaire pour facturer des frais importants, parfois susceptibles de dépasser le taux d’usure (le maximum légal applicable aux crédits concernés), notamment avec des options de versement express.
Vers la fin des zones grises
 La nouvelle directive européenne, DCC2, se donne ainsi pour objectif de répondre à ces problématiques. Avec sa transposition en droit français et son application à partir du 20 novembre 2026, les mini-crédits, de nombreux paiements fractionnés, certaines opérations de découvert bancaire et les LOA vont être davantage intégrés au cadre réglementaire du crédit à la consommation.
Ces solutions de financement seront ainsi soumises à des obligations renforcées, même si certaines exceptions et règles spécifiques subsistent. Elles sont toutes susceptibles de peser sur le budget des ménages.
Le crédit à la consommation englobera désormais, en principe, les financements d’un montant allant jusqu’à 100 000 €, sans seuil minimal de 200 €. Outre la suppression de ce plancher, le plafond augmente donc de façon significative.
Attention toutefois, certains paiements différés directement accordés par les commerçants, sans frais ni intervention d’un organisme de crédit tiers, resteront exclus sous certaines conditions.
Ce changement aura plusieurs conséquences, à commencer par la manière dont ces financements seront accordés à l’avenir. Les prêteurs devront notamment vérifier la solvabilité du client avant d’accorder un financement entrant dans le champ de la réglementation.
Une étude de solvabilité pour tous les crédits concernés
Comme pour les autres crédits à la consommation, les petits prêts et les paiements fractionnés concernés par la nouvelle réglementation devront être accordés après une évaluation de la solvabilité du client.
Il faudra donc s’assurer que les revenus, les charges et la situation financière du demandeur lui permettent vraisemblablement de rembourser le crédit demandé. Et ce, même s’il s’agit d’une petite somme.
En effet, rappelons que la multiplication de petits emprunts, contractés sur des sites e-commerce par exemple, peut avoir un impact sur la santé financière d’un ménage.
Sur les plateformes de vente en ligne, cela ne signifie pas qu’il faudra systématiquement envoyer des justificatifs avant de conclure un achat. L’analyse pourra être effectuée à partir des informations communiquées par le client et d’autres données financières pertinentes.
Des vérifications complémentaires pourront notamment être réalisées grâce à la connexion sécurisée aux comptes bancaires du client, lorsque celui-ci autorise cet accès. L’analyse devra rester proportionnée au montant, à la durée et aux risques du crédit.
La consultation du Fichier national des incidents de remboursement des crédits aux particuliers (FICP) restera, quant à elle, facultative pour les crédits inférieurs à 200 € et certains crédits remboursables en trois mois maximum, sans frais ou avec des frais négligeables.
Plus de transparence pour l’emprunteur
 La nouvelle réglementation renforce la transparence des refus de crédit. Désormais, les prêteurs devront informer les consommateurs du rejet de leur demande dans les meilleurs délais.
Lorsque l’évaluation de la solvabilité repose sur un traitement automatisé des données personnelles, les emprunteurs auront également le droit d’obtenir des explications claires sur cette évaluation et son influence sur la décision. Ils pourront exprimer leur point de vue et demander un réexamen humain de leur dossier.
Par ailleurs, lorsque le refus est fondé sur la consultation du FICP, le prêteur devra en informer l’emprunteur et lui communiquer gratuitement les informations prévues par la loi.
Ces dispositions permettront aux consommateurs de mieux comprendre certaines décisions, parfois difficiles à vivre.
La fin du délai de 7 jours avant tout versement
Les changements réglementaires mettent également fin au délai de 7 jours qui encadrait le versement des crédits à la consommation.
Auparavant, le prêteur ne pouvait pas verser les fonds d’un crédit à son client pendant les 7 jours suivant la signature du contrat. Dans les faits, beaucoup d’organismes de crédit versaient donc l’argent le huitième jour.
La nouvelle loi supprime cette interdiction générale pour les crédits à la consommation concernés. Les fonds pourront ainsi être versés dès la signature du contrat, sous réserve de son acceptation définitive et de la réalisation des vérifications obligatoires.
Si l’étude de solvabilité est automatisée et que toutes les conditions sont réunies, il sera donc légalement possible de verser les fonds le jour même. Notamment dans le cas d’une contractualisation de crédit avec signature électronique. Pour autant, il est bien trop tôt pour affirmer que l’on s’achemine vers l’ère du crédit en 24h.
Il faut également préciser que le délai légal de rétractation de 14 jours est maintenu. L’emprunteur pourra donc toujours revenir sur son engagement dans les conditions prévues par la loi, même si les fonds ont déjà été versés.
Dans les semaines qui viennent, Capitaine Crédit sera attentif aux changements qui s’opéreront dans les délais de mise à disposition des fonds afin de renseigner au mieux les emprunteurs.
Vers un renforcement de la lutte contre le surendettement
Ces mesures ont, pour la plupart, pour objectif de protéger les consommateurs contre le risque de surendettement.
Dans ce sens, les organismes de crédit et les intermédiaires auront de nouvelles obligations, en particulier celle de rendre leurs communications « claires, loyales et non trompeuses ».
La loi leur impose également de ne plus mettre en avant la facilité d’obtention d’un crédit ou de présenter le crédit comme une solution permettant d’améliorer son budget ou sa santé financière.
Les communications publicitaires devront également comporter la mention « Attention ! Un crédit coûte de l’argent et doit être remboursé ».
Enfin, les prêteurs et les intermédiaires devront renforcer l’information des consommateurs sur les caractéristiques des financements proposés, leur coût et les conséquences d’un éventuel défaut de paiement. Le but est de permettre aux emprunteurs de prendre une décision plus éclairée avant de s’engager.
Garants des communications faites sur leurs offres, les organismes auront donc la responsabilité de s’assurer que leurs distributeurs respectent bien ces nouvelles exigences. Pour garantir le niveau d’exigence attendu, la question de l’expertise des intermédiaires se pose. En effet, on est en droit de se demander si les prêteurs peuvent encore, dans ce contexte, continuer à déléguer une partie de leur communication à des entités qui ne sont pas enregistrées à l’ORIAS.